银行都有电影权益,为什么浦发能让它"活"起来?
在银行的App或权益商城里,电影票几乎成了标配。但多数情况下,它只是一个安静的入口——上架了、放着,却很少被真正运营起来。用户不知道、不常来、不转化。
同样一张电影票,浦发银行却做出了不一样的东西:连续两年成为上海国际电影节的"唯一指定合作银行",把观影从"领一张券",做成了贯穿餐饮、出行、购物的"票根经济"闭环,且围绕观影为主的活动确实带动了真实的消费和转化,据小编了解,月均订单超5000笔。
浦发做对了什么?这篇文章试着拆一拆。
一、电影权益的行业底色:多数"上架即结束"
先看普遍情况。不少银行都遇到过类似的情况,通常卡在三个环节上:
1.只上架、不运营。电影票放进商城就结束了,没有活动、没有入口位、没有固定推送。用户不是"不想用",而是"根本不知道这里有电影票"。
2.发券后无承接。一张观影券发出去,用户领完就忘。没有票根抽奖、没有二次触达、没有核销提醒——补贴花出去了,效果没跟上来。
3.无节奏、无场景。想起来才推一次,既不设固定的"观影日",也不卡春节、暑期、国庆的档期窗口。
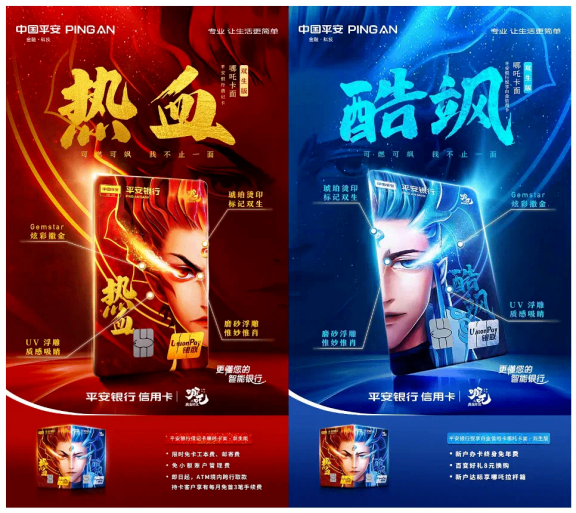
还有一个更值得警惕的现象:借IP热度的"短平快"。以2025年春节《哪吒2》为例,多家银行推出主题卡、观影满减。平安银行早在2021年就上线哪吒卡面,7天发卡破10万张。但业内也有清醒的判断:这类主题卡容易"发卡热闹、销卡落寞",IP热度一退,持卡活跃度就跟着下滑。有信用卡研究者直言,银行应该重新审视这类高投入的获客方式,把预算放在更贴近用户刚性消费的场景上。
这些现象背后,其实是同一个问题:把"上架"当成了"盘活"。
二、浦发是怎么做的:四条主线
浦发在电影场景上的做法,可以拆成四条线来看。
(一)卡位:不是蹭档期,而是卡住"城市级文化IP"
多数银行做电影权益,习惯卡档期——春节、暑期、国庆。浦发走的是另一条路:卡住上海国际电影节这个"城市级文化IP"。
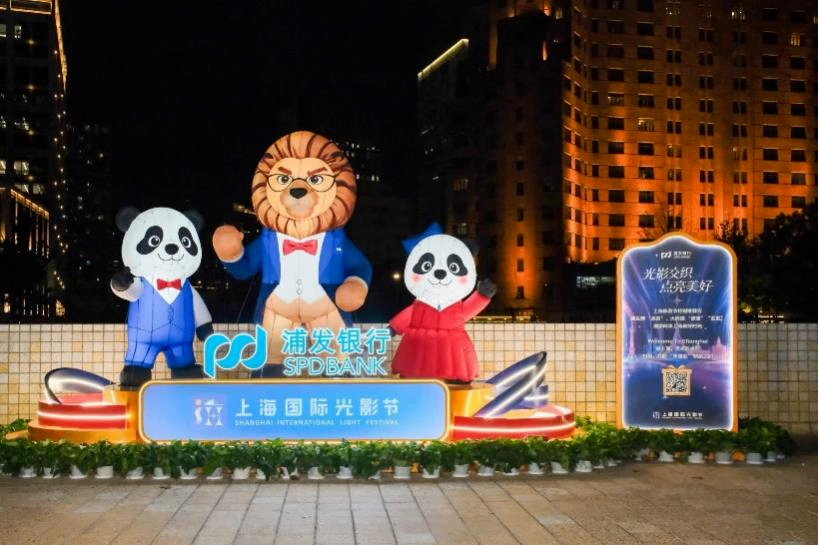
2025年第27届、2026年第28届上影节,浦发连续两年成为"官方合作伙伴及唯一指定合作银行"。这个身份的价值在于,它把浦发的电影权益从"一张券"抬升到了"城市文化事件"的高度——电影节期间,浦发不再是众多发券银行里的一家,而是这场光影盛事的金融主角。
 |  |
(二)造节:把一次性活动沉淀成可复用的品牌
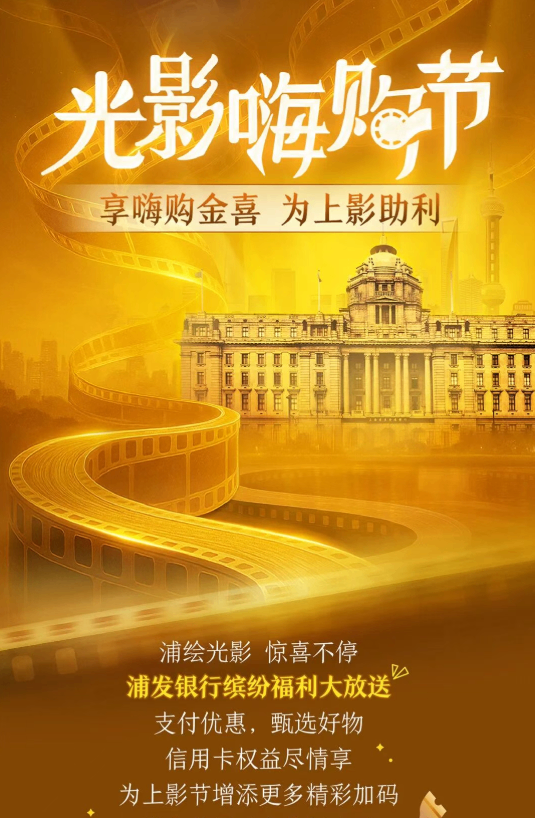
卡位之后,浦发没有做一次性投放,而是造了一个可持续的品牌活动——"光影嗨购节"。
 |
 |
 |
 |
 |
 |
 |
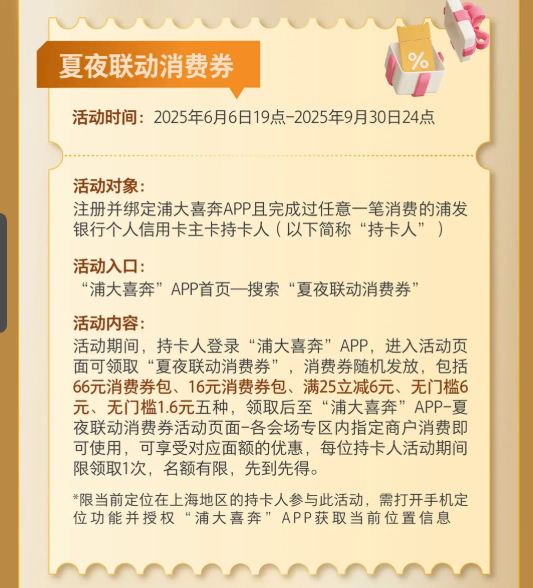 |
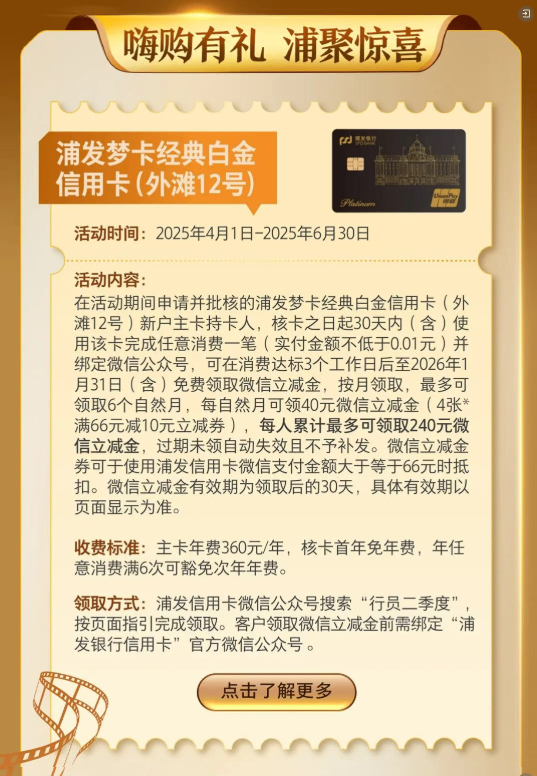
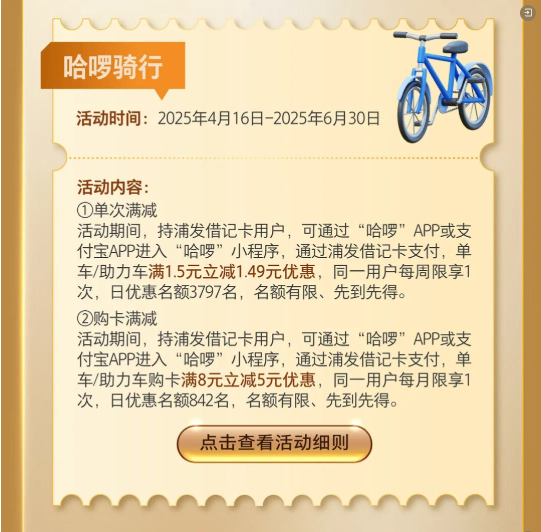
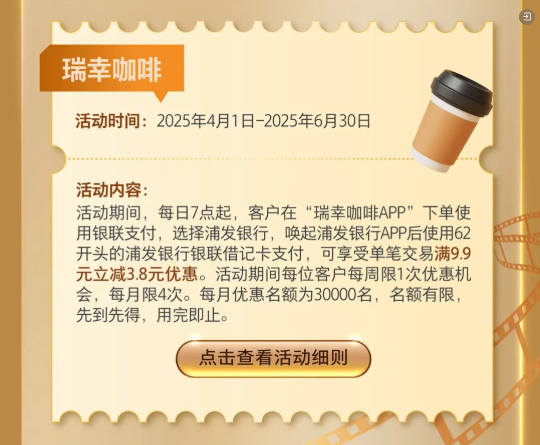
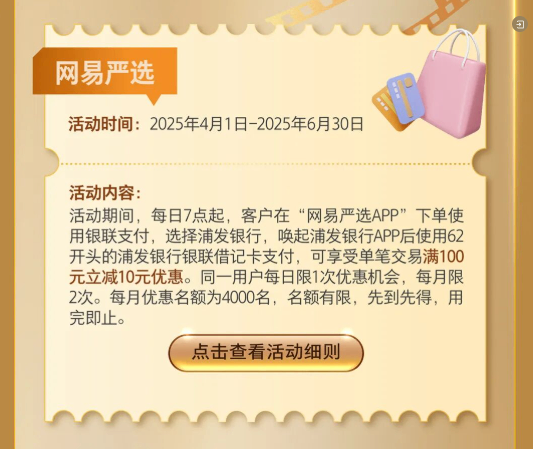
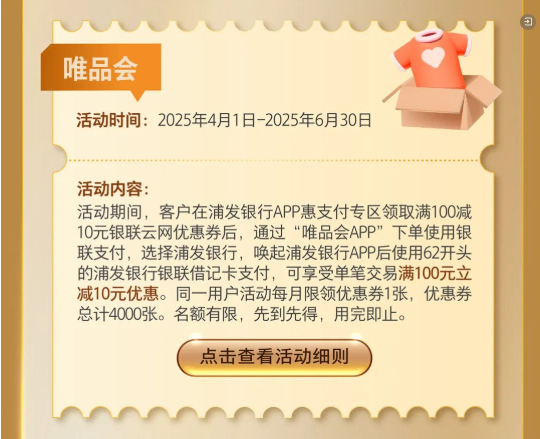
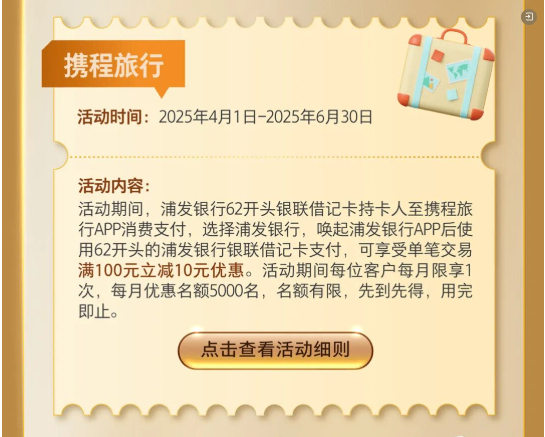
2025年,"光影嗨购节"聚合了浦闪贷、惠支付、金榜好理、夏夜联动消费券、浦发梦卡经典白金信用卡五大产品,联合银联推"10元购票",并在10家影院周边网点做"持票根签到领随手礼"。
2026年,活动升级为"借记卡+信用卡"双线矩阵:借记卡购票支付优惠+票根抽奖;信用卡用户在"浦大喜奔"App领"半价观影券",周期从5月下旬延续到7月上旬,刻意拉长承接上影节流量的溢出期。
连续两年迭代,说明它不是蹭一次热点,而是把活动当成了一件可以复用的运营资产。
(三)串链:把"一张券"做成"一条链"
浦发最值得注意的一步,是踩中了"票根经济"这个政策节点。
上海从2024年开始打造"票根经济",2025年把它列入扩消费六大专项行动。所谓票根经济,就是让一张电影票根,变成串联餐饮、购物、出行等后续消费的"优惠通票"。
浦发把观影做成了"消费链的起点":观影→票根抽奖→餐饮/出行/购物优惠。活动奖品覆盖观影和日常消费场景,把一次观影延展成多个消费节点。这一步的关键在于,它让电影权益从"独立的优惠",变成了"整个消费生态的入口"。
(四)建平台+定节奏:让权益"到点就能用"
光有事件和生态还不够,用户最终要能"顺手用起来"。浦发在这块做了两件事:
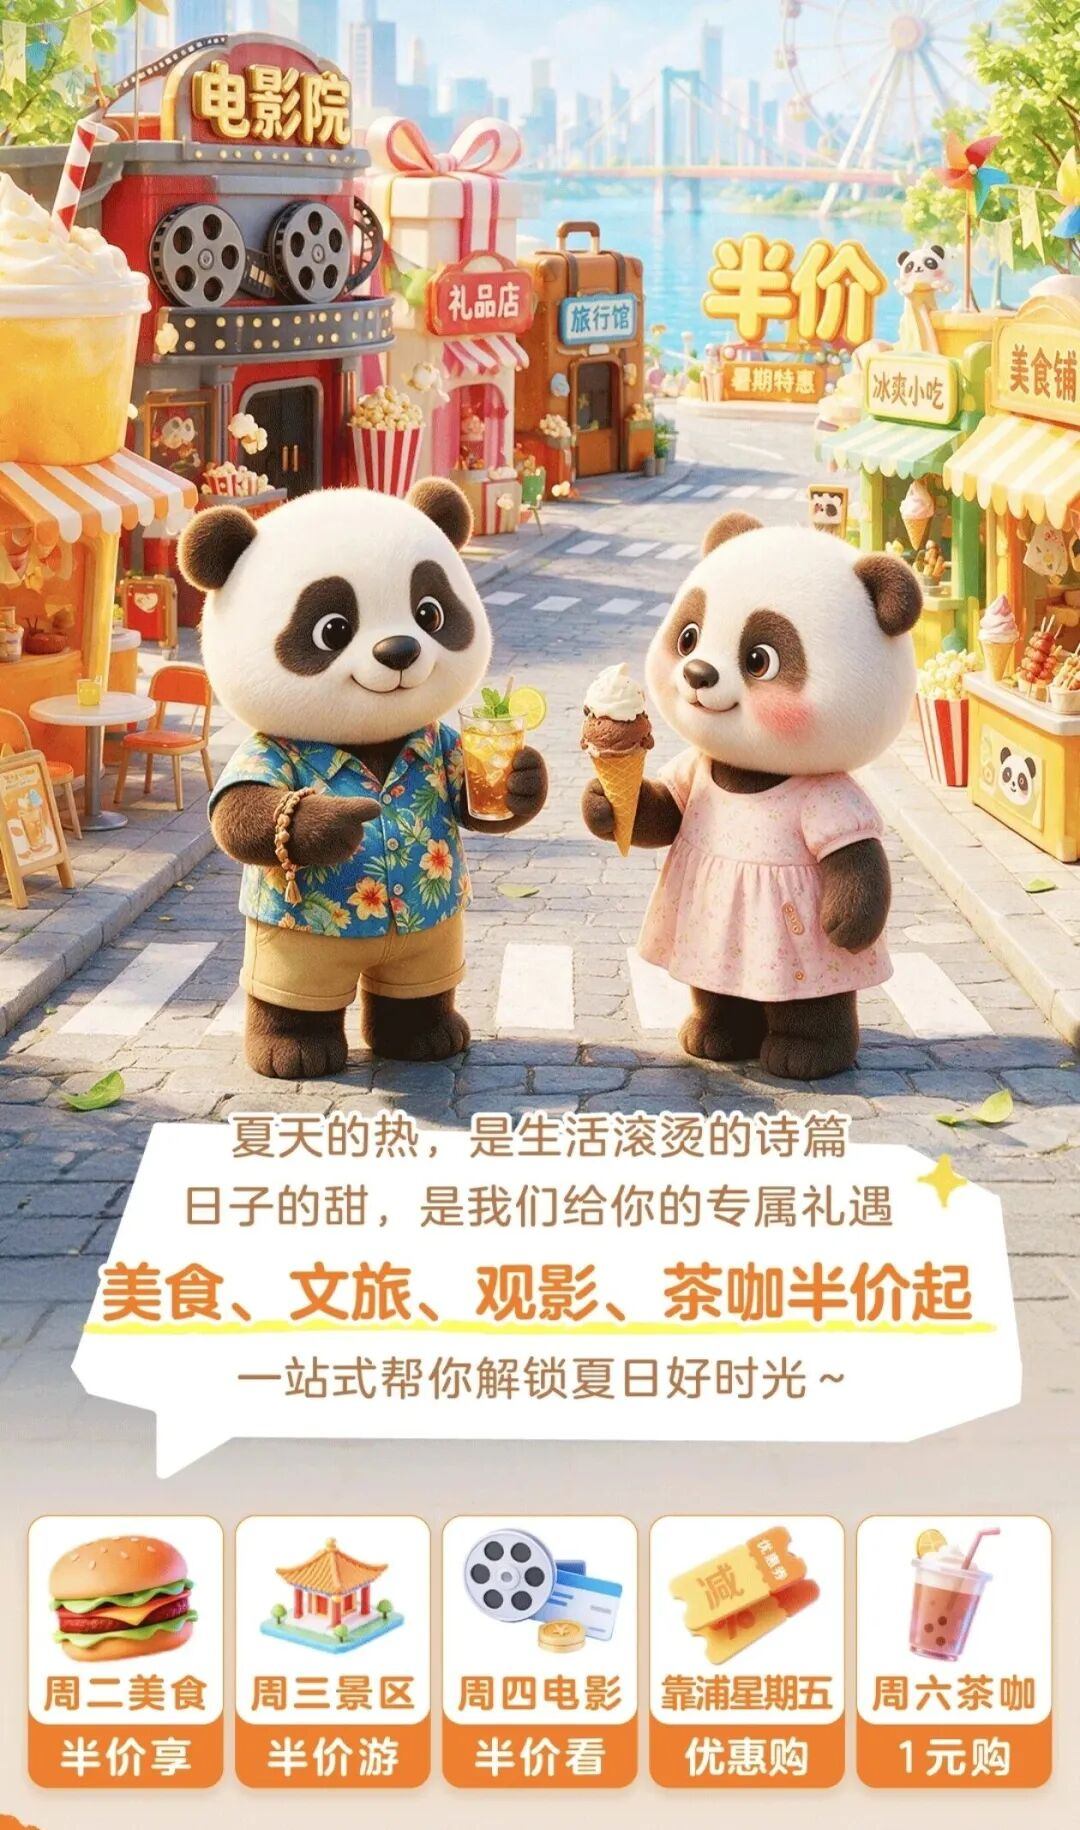
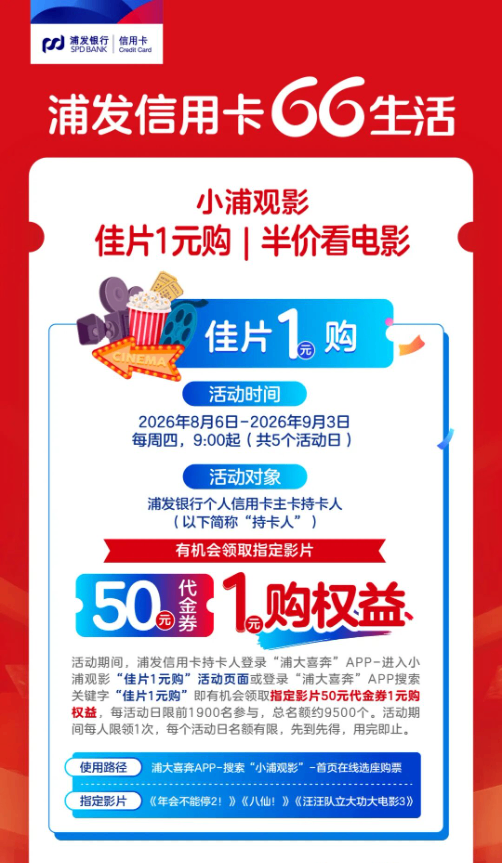
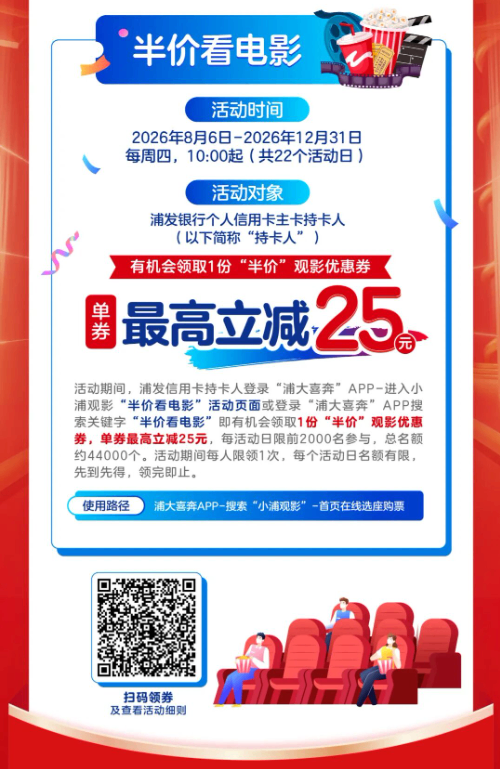
一是自建"小浦观影"平台(在浦大喜奔App内),提供比价购票、免费领票、观影年卡、10元观影、积分奖励等分层权益。其中"观影年卡"是产品化的代表——中奖后连续12个月、每月1张兑换券,把一次性的优惠变成了长达一年的"固定供给"。
二是设常态化节奏:每周四"小浦观影半价"(单张最高立减25元)、每月18日"满30减15"、新春"佳片1元购"。这些固定动作,帮用户建立"到点就来"的心理锚点。
 |
 |
三、浦发"活"起来的底层逻辑
把这四条线放在一起看,浦发的路径其实很清楚:它没有招行那样大的平台和月活,也没有选择"全行业最便宜票价"这条拼补贴的路,而是找到了一个差异化的定位——扎根上海这座"电影之城",把银行的电影权益,嵌入城市的文化消费生态。
如果给一个粗略的类比:招行是"平台型打法"(自建平台、月活驱动,把影票做成流量入口),浦发是"事件+生态型打法"(卡位城市文化IP、票根经济串联、网点活化、IP人格化)。两条路不同,但背后是同一个判断——电影票��"入口",不是"��益"。
四、同业对照:好案例的共性,坏案例的教训
把视野拉开,浦发并不是孤例。这几年把电影场景"盘活"做得好的,有几点共性。
建设银行走的是"产品化+跨业态"路线。2025年11月,建行经国家电影局授权,推出业内首款"龙标电影信用卡";截至2026年6月末,发卡量突破17万张,消费交易额超10亿元,权益覆盖全国80多个重点旅游城市、1.7万余家合作商户。它把一张电影主题卡,做成了"电影+旅游+美食"的跨业态入口。
上海银行的做法和浦发异曲同工——同样是卡位城市文化IP。它在上海影迷节上推出影迷联名借记卡,影迷卡发卡超700张,线下参与超20万人次,小红书话题浏览量突破1600万,全网曝光破亿。
再看城市侧的数据:青岛作为"电影+"试点城市,推出票根抽奖,累计2063人次参与、抽出809张优惠券,影院日间上座率同比提升35%。这组数据直观地说明了"票根串链"对冷门时段、闲置场次的盘活效果。
反面案例同样清晰:IP主题卡的"发卡热闹、销卡落寞",以及大量"只上架、不运营"的权益入口。它们共同指向一个教训——没有承接、没有节奏、没有场景的"权益",再多也只是列表里的一行字。
五、几点审慎的判断
作为观察者,有三点需要说明,避免把浦发的做法过度神化。
第一,浦发模式有明确的"城市禀赋"边界。它依托的是上海"电影之城""消费之都"的定位,以及上影节这个全国独有的城市IP。其他城市、其他银行很难照搬"唯一指定合作银行"这一步。但"卡位→造节→串链→建平台"这条思路,是可以迁移的。
第二,公开数据仍然有限。浦发在上影节期间的具体观影券领券量、核销率、票根抽奖参与人次等,公开渠道披露得并不完整。它的"效果",目前更多体现在品牌声势和场景覆盖上;能不能沉淀为长期的客户活跃和交易,还需要更长的时间来检验。
第三,政策窗口是重要变量。浦发的"票根经济"恰好踩中了上海扩消费和"电影经济促进年"的节点——全年12亿元惠民观影补贴、16个"电影+"试点城市。当政策红利退坡后,这套打法能否靠自身商业逻辑持续,同样有待观察。
结语
回到文章开头的问题:银行都有电影权益,为什么大多"没盘活"?
浦发的答案未必是唯一解,但它提供了一个清晰的反例——电影票的价值,几乎不来自"上架"这个动作,而来自上架之后:卡住一个城市级IP,造一个可持续的品牌,把一张券串成一条链,再配上能"到点就用"的平台和节奏。
真正稀缺的,从来不是电影这个场景,而是把它当成场景来经营的耐心。
飞翰方案
作为银行数字化营销的可信伙伴,飞翰依托数字权益采购平台为商业银行提供 800+ SKU 一站式接入能力,结合数字采购平台与权益平台对接能力,可在拉新获客、积分商城运营、信用卡促活、APP MAU 提升等场景下快速落地。当前,飞翰数字权益解决方案已服务于多家国有行与股份行的实际业务场景。